คำถามที่ถามกันบ่อยก่อนซื้อประกันชีวิตชั่วระยะเวลา
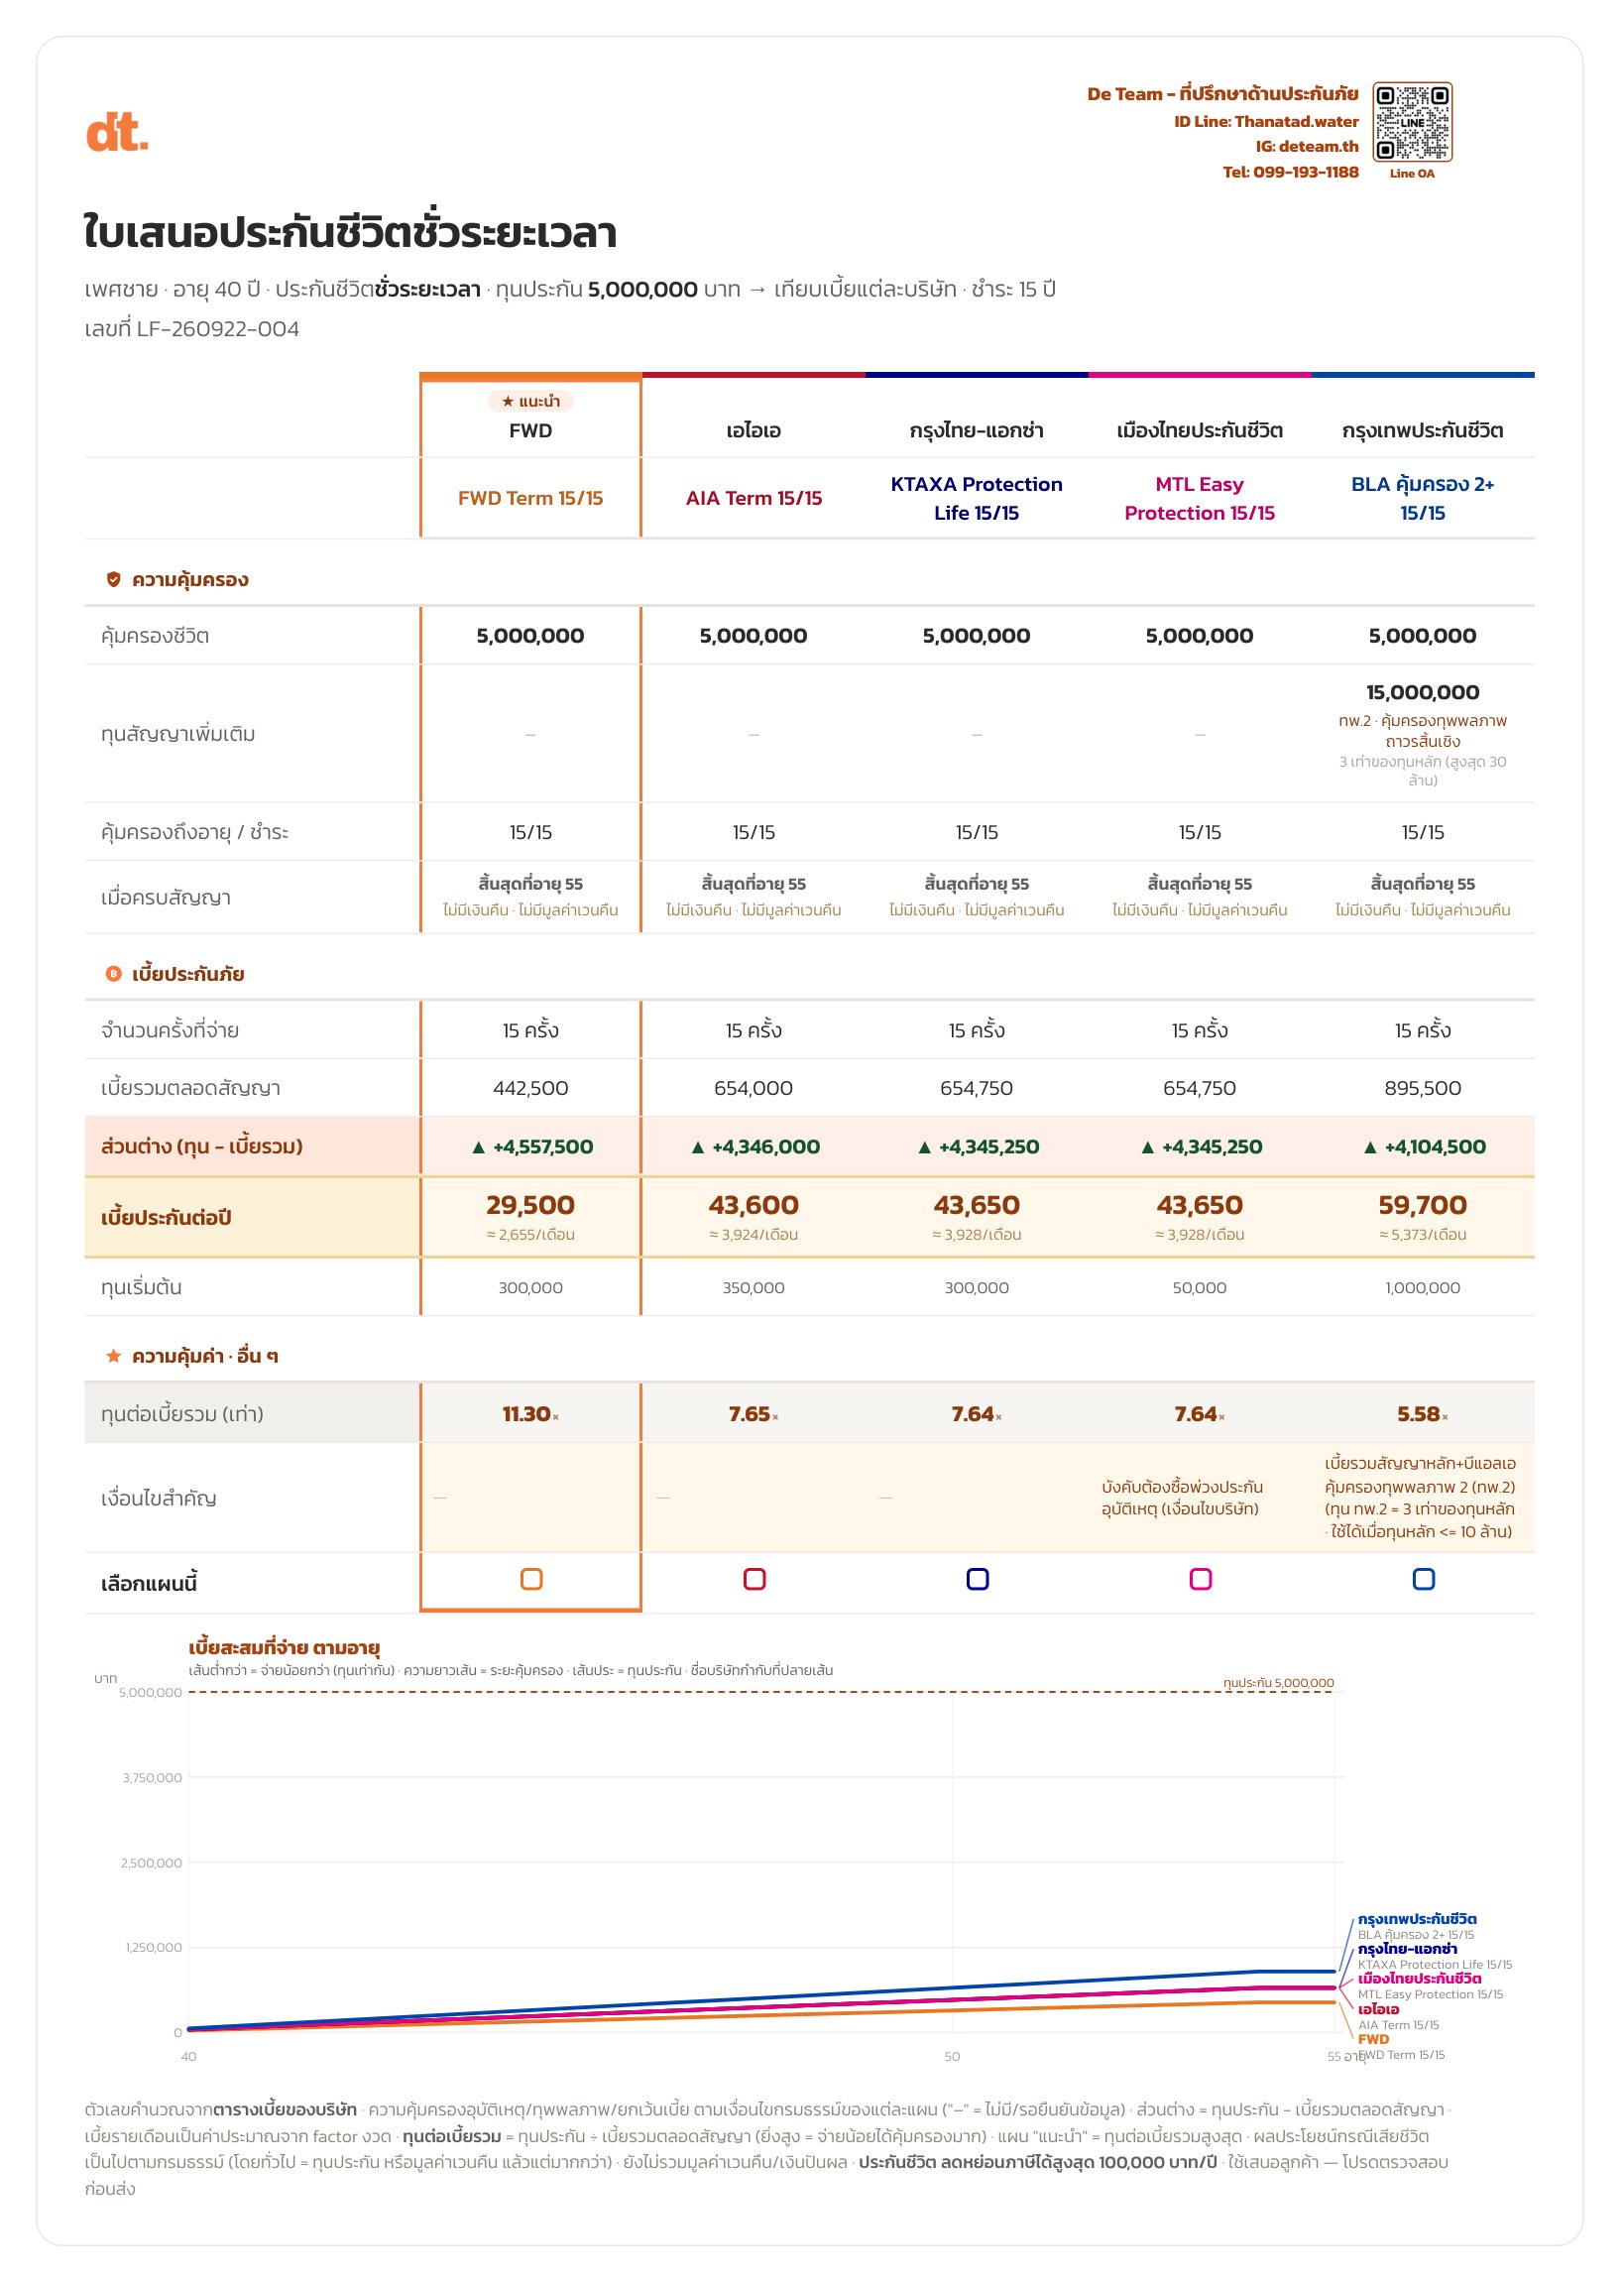
ตัวเลขทุกตัวมาจากตารางด้านบน โปรไฟล์อ้างอิง ชาย 35 ปี ทุน 1,000,000 บาท
ประกันชีวิตชั่วระยะเวลา (Term) คืออะไร ต่างจากตลอดชีพยังไง
ชั่วระยะเวลาคือแบบที่
คุ้มครองเฉพาะช่วงเวลาที่เลือก เช่น 10 ปี ครบแล้วสัญญาจบ ไม่มีเงินคืน ไม่มีมูลค่าเวนคืน · ตลอดชีพคุ้มครองยาวถึงอายุ 90–99 ปี และสะสมมูลค่าเวนคืนไว้ · ผลคือเบี้ยต่างกันมาก: ที่
ชาย 35 ปี ทุน 1,000,000 บาท เทียบที่จำนวนปีชำระเท่ากันคือ 10 ปี ชั่วระยะเวลาอยู่ที่
5,130–8,200 บาท/ปี ส่วนตลอดชีพ
42,870–45,600 บาท/ปี คิดเป็น
ถูกกว่า 5.2–8.9 เท่า ·
ถ้าเทียบกับตลอดชีพที่ชำระยาวกว่า ตัวเลขจะคนละชุด เพราะยิ่งชำระยาว เบี้ยต่อปียิ่งต่ำ จึงต้องบอกทุกครั้งว่าเทียบที่ชำระกี่ปี · ตัวเลขนี้เป็นของโปรไฟล์นี้เท่านั้น อายุหรือทุนต่างไปตัวเลขเปลี่ยนทั้งชุด
อายุอื่นเทียบกันเท่าไหร่ ชาย · ทุน 1,000,000 บาท · หน่วยบาทต่อปี
| อายุ | ชั่วระยะเวลา 10 ปี | ตลอดชีพ จ่าย 20–21 ปี |
|---|
| 25 ปี | 3,640–6,140 | 17,070–22,340 |
|---|
| 35 ปี | 5,130–8,200 | 22,030–27,800 |
|---|
| 45 ปี | 8,990–13,800 | 29,460–35,690 |
|---|
| 55 ปี | 18,780–28,910 | 41,650–49,030 |
|---|
ช่วงต่ำสุด–สูงสุดของ แต่ละแบบ ที่ขายจริงในอายุนั้น ไม่ได้เรียงว่าบริษัทไหนเหนือกว่ากัน · ณ สิงหาคม 2569 · ชั่วระยะเวลาครบสัญญาแล้วจบ ไม่มีเงินคืน
ประกันชีวิตชั่วระยะเวลา เบี้ยเท่าไหร่
ทุน 1 ล้าน ชายจ่ายปีละ 3,380–272,380 บาท หญิงปีละ 1,730–230,670 บาท ขึ้นกับอายุ ระยะคุ้มครอง และบริษัท (อายุ 20–85 ปี · คุ้มครอง 5–1920 ปี)
อายุอื่นเบี้ยปีละเท่าไหร่ ชาย · ทุน 1,000,000 บาท · หน่วยบาทต่อปี แยกตามระยะคุ้มครอง
| อายุ | 5 ปี | 10 ปี | 15 ปี | 19–20 ปี |
|---|
| 25 ปี | 4,090–5,100 | 3,640–6,140 | 3,700–6,420 | 4,130–6,880 |
|---|
| 35 ปี | 5,240–6,250 | 5,130–8,200 | 5,000–9,170 | 6,680–10,450 |
|---|
| 45 ปี | 8,440–9,440 | 8,990–13,800 | 8,400–16,410 | 13,110–19,940 |
|---|
| 55 ปี | 16,190–17,200 | 18,780–28,910 | 24,220–36,650 | 30,900–46,250 |
|---|
- เทียบเบี้ยได้เฉพาะระยะคุ้มครองเดียวกัน เพราะแต่ละระยะมีบริษัทไม่ครบชุดเดียวกัน
- ครบสัญญาแล้วไม่มีเงินคืน เบี้ยจึงต่ำกว่าแบบตลอดชีพหลายเท่าที่ทุนเท่ากัน
- เปลี่ยนอายุและทุนที่แผงด้านบนเพื่อดูตัวเลขของคุณเอง
ช่วงต่ำสุด–สูงสุดของ 2–5 แผน ที่ขายจริงในอายุนั้น ไม่ได้เรียงว่าบริษัทไหนเหนือกว่ากัน · ณ สิงหาคม 2569
คุ้มครอง 15 ปี ทำไมบางแผนถูกกว่า 10 ปี
เพราะเป็นคนละบริษัทกัน ไม่ใช่เพราะยาวกว่าแล้วถูกกว่า · ที่ชาย 35 ทุน 1 ล้าน ช่วงเบี้ยแบบ 15 ปีคือ 5,000–9,170 บาท/ปี ซึ่งกว้างกว่าแบบ 10 ปี (5,130–8,200) เพราะมีบริษัทที่ตั้งเบี้ยต่ำกว่าเพื่อนอยู่ในกลุ่มนี้ · ต้องเทียบภายในระยะเวลาเดียวกันเสมอ ข้ามระยะเวลาแล้วเทียบเบี้ยอย่างเดียวจะสรุปผิด
จ่ายครบแล้วได้เงินคืนไหม
ไม่ได้ · ชั่วระยะเวลาเป็นแบบคุ้มครองล้วน ไม่มีเงินคืนเมื่อครบสัญญา และระหว่างทางไม่มีมูลค่าเวนคืนให้กู้หรือเวนคืน · ถ้าต้องการเงินคืนหรือมูลค่าสะสม ต้องดูแบบ
ตลอดชีพหรือ
บำนาญแทน ซึ่งเบี้ยสูงกว่าหลายเท่าที่ทุนเท่ากัน
ใครเหมาะกับประกันชีวิตชั่วระยะเวลา
คนที่มีภาระที่มีวันหมดและอยากได้ทุนสูงโดยเบี้ยไม่บาน เช่น ผ่อนบ้านเหลือ 15 ปี หรือลูกยังเรียนอีก 10 ปี · หลักคิดคือจับระยะเวลาคุ้มครองให้พอดีกับปีที่ภาระจะหมด ไม่ใช่เลือกจากเบี้ยถูกสุด · ข้อแลกคือเมื่อครบสัญญาแล้วความคุ้มครองหายไปทั้งก้อน และตอนนั้นอายุมากขึ้น การซื้อใหม่จะแพงขึ้นหรืออาจสมัครไม่ได้ถ้าสุขภาพเปลี่ยน
ประกันชีวิตชั่วระยะเวลา ลดหย่อนภาษีได้ไหม
ได้ตามหลักเกณฑ์เบี้ยประกันชีวิตทั่วไป
รวมไม่เกิน 100,000 บาทต่อปี (ประกาศอธิบดีฯ ฉบับที่ 172) โดยต้องมีระยะเวลาคุ้มครองตั้งแต่ 10 ปีขึ้นไป ·
แบบ 5 ปีจึงมักใช้สิทธิไม่ได้ และบางบริษัทระบุไว้ชัดว่าแบบสั้นลดหย่อนไม่ได้ · เกณฑ์อ้างจากประกาศของ
กรมสรรพากร · ข้อมูลนี้ใช้เปรียบเทียบเบื้องต้น
ไม่ใช่คำแนะนำภาษีเฉพาะบุคคล · ตัวเลขที่ประหยัดได้จริงไม่เท่ากับเพดาน — ที่เงินได้สุทธิ 400,000 ถึง 6,000,000 บาท อยู่ที่ 17,500–110,250 บาทต่อปี แล้วแต่ขั้นภาษีที่เสียอยู่ · ดู
ตารางภาษีที่ประหยัดได้จริง ทั้ง 4 ก้อนทุนขั้นต่ำเท่าไหร่ ทุกบริษัทเท่ากันไหม
ไม่เท่ากัน และบางบริษัทยังต่างกันตามอายุด้วย · ในชุดที่ De Team มี: MTL เริ่ม 50,000 บาท · FWD และ KTAXA 300,000 · AIA 350,000 · BLA 1,000,000 · ส่วน Rabbit แบบ 10 ปี ลดหลั่นตามอายุ (อายุ 20–34 ขั้นต่ำ 500,000 · 35–39 = 400,000 · 40–49 = 300,000 · 50–54 = 200,000) · ตารางด้านบนคิดทุนขั้นต่ำตามอายุที่คุณเลือกให้อัตโนมัติแล้ว
อายุเท่าไหร่ยังสมัครได้
แต่ละแบบรับอายุไม่เท่ากัน และยิ่งเลือกคุ้มครองยาว ยิ่งรับอายุน้อยลง · ตัวอย่างจากชุดที่มี: แบบ 20 ปี AIA รับถึงอายุ 45 · แบบ 15 ปี FWD รับถึง 50 · แบบ 10 ปี Rabbit รับถึง 54 · ตารางด้านบนจะซ่อนแผนที่อายุนั้นสมัครไม่ได้ให้เอง ไม่ต้องไล่เช็กเอง
มีประกันคุ้มครองสินเชื่อบ้านกับธนาคารอยู่แล้ว ซื้อประกันชีวิตชั่วระยะเวลาแบบทุนคงที่เพิ่มได้ไหม
ได้ และเป็นเหตุผลที่คนซื้อชั่วระยะเวลาบ่อยที่สุด — ประกันที่ทำตอนกู้บ้านส่วนใหญ่เป็นแบบ
ทุนลดหลั่นตามยอดหนี้ ปีท้าย ๆ ทุนเหลือน้อยและจ่ายให้ธนาคาร ไม่ใช่ครอบครัว · ชั่วระยะเวลาแบบ
ทุนคงที่ที่ซื้อเพิ่มจะเป็นเงินก้อนที่ทายาทได้เต็มไม่ว่าเสียชีวิตปีไหนในสัญญา · วิธีเลือก: ตั้งระยะเวลาคุ้มครองให้เท่ากับปีที่ยังผ่อนเหลือ และตั้งทุนเท่ากับยอดที่อยากให้เหลือถึงคนข้างหลังหลังหักหนี้ · ที่ชาย 35 ปี ทุน 1 ล้าน คุ้มครอง 10 ปี เบี้ย
5,130–8,200 บาท/ปี จาก 5 แผน (ชุดตารางเบี้ย ณ กันยายน 2569) · ทุนขั้นต่ำของแต่ละแผนต่างกันตั้งแต่ 50,000–1,000,000 บาท (ดูรายแผนในตารางด้านบน) · ทำหลายฉบับซ้อนกันได้ ไม่มีข้อห้าม แต่ทุกฉบับต้องแถลงสุขภาพตามจริง · ถ้าอยากได้ทั้งคุ้มครองและมูลค่าสะสม ดู
เปรียบเทียบตลอดชีพ 9 บริษัททำแบบ 5 ปี พอครบแล้วค่อยทำใหม่ ถูกกว่าทำยาวทีเดียวไหม
ดูเผิน ๆ ถูกกว่า แต่มี 3 อย่างที่เปลี่ยนไปตอนทำใหม่ ·
1. เบี้ยคิดจากอายุตอนนั้น — เริ่ม 35 ทำใหม่ตอน 40 เบี้ยเป็นของอายุ 40 ขณะที่ทำยาวทีเดียวล็อกเบี้ยของอายุ 35 ไว้ทั้งสัญญา ·
2. ต้องแถลงสุขภาพใหม่ทุกครั้ง ถ้าระหว่างทางตรวจเจอโรค อาจถูกยกเว้น เพิ่มเบี้ย หรือไม่รับ ·
3. แผนเดิมอาจปิดขาย ต้องซื้อแผนที่มีตอนนั้น · ตัวเลขที่ชาย 35 ปี ทุน 1 ล้าน: แบบ 5 ปี 5,240–6,250 บาท/ปี · แบบ 10 ปี 5,130–8,200 บาท/ปี (ชุดตารางเบี้ย ณ กันยายน 2569) — ต่างกันไม่มากพอจะชดเชยความเสี่ยงข้อ 2 · ข้อที่คนชอบถาม: ทำแล้วปีถัดไปไม่จ่ายต่อ
สัญญาจบ ไม่มีค่าปรับ ไม่มีผลกับผู้เอาประกัน · แบบคุ้มครองไม่ถึง 10 ปีใช้สิทธิลดหย่อนภาษีไม่ได้ ดู
ตารางภาษีที่ประหยัดได้จริงยังมีคำถามอื่นอีก ดูคำถามที่พบบ่อยทั้งหมด