นายหน้า ไม่สังกัดบริษัทไหนเบี้ยเท่าซื้อตรง ตามที่ คปภ. กำกับใบอนุญาต 3 ใบ ตรวจสอบเลขได้ดูแลถึงวันเคลม
เทียบเบี้ย

เปรียบเทียบประกันสุขภาพ ชีวิต บำนาญ โรคร้ายแรง 2569

เลือกแบบที่คุณสนใจ — แต่ละแบบใช้ข้อมูลคนละชุด เราจึงแยกหน้าไว้ให้ตอบตรงเรื่องที่สุด ทุกหน้าใช้ตารางเบี้ยจริง ณ สิงหาคม 2569 ใช้ฟรี ไม่ต้องกรอกเบอร์

เปิดใช้ฟรีทุกหน้า ไม่ต้องสมัครสมาชิก
8 บริษัท

ประกันสุขภาพเหมาจ่าย

กรอกอายุกับเพศ เห็นเบี้ยจริงของ 8 บริษัทพร้อมกัน เลือกระดับความรับผิดส่วนแรกเพื่อลดเบี้ยได้ หน้าตาเดียวกับใบเสนอจริงของทีมงาน

เช็คเบี้ยเลย
9 บริษัท

ประกันบำนาญ

ใส่งบเบี้ยต่อปี แล้วเห็นทันทีว่าแต่ละบริษัทจ่ายบำนาญคืนปีละเท่าไหร่ รับถึงอายุเท่าไหร่ รวมได้กี่เท่าของเบี้ย ผลตอบแทนต่อปี และจุดคุ้มทุน พร้อมสิทธิ์ลดหย่อนภาษีถึง 200,000 บาท

เทียบบำนาญเลย
9 บริษัท

ประกันชีวิตตลอดชีพ

เลือกทุนประกันที่อยากให้คนข้างหลังได้รับ แล้วเห็นทันทีว่าแต่ละบริษัทคิดเบี้ยปีละเท่าไหร่ จ่ายกี่ปี ควักรวมทั้งหมดเท่าไหร่ คุ้มครองถึงอายุเท่าไหร่ พร้อมความคุ้มครองอุบัติเหตุ ทุพพลภาพ และสิทธิยกเว้นเบี้ย

เทียบประกันชีวิตเลย
8 บริษัท

ประกันสุขภาพเด็ก 0–10 ขวบ

เบี้ยเด็กเล็กเป็นบันไดสามขั้น 0–5 · 6–10 · 11 ขึ้นไป ตารางนี้บอกทั้งเบี้ยปีนี้ ยอดรวมจนลูกพ้นช่วงเบี้ยแพง และเบี้ยที่จะลดลงตอน 11 ขวบ พร้อมบอกว่าบริษัทไหนต้องให้พ่อแม่ทำคู่

เทียบเบี้ยลูกเลย
7 บริษัท

ประกันโรคร้ายแรง

โรคร้ายแต่ละแผน "วิธีจ่ายเงิน" ต่างกันคนละเรื่อง — ก้อนเดียวจบ ขั้นบันได หรือจ่ายหลายรอบถึง 10 เท่าของทุน ตารางนี้เทียบ 7 บริษัท ทั้งวิธีจ่าย จำนวนโรค และเบี้ยจริงตามอายุรวมสัญญาหลัก

เทียบโรคร้ายแรงเลย
5 หมวด

รายงานเบี้ยประกัน 2569

ภาพรวมของทั้ง 5 หมวดในหน้าเดียว — ช่วงเบี้ยและผลตอบแทนที่คำนวณจากตารางเบี้ยฉบับจริงของ 9 บริษัท บนเงื่อนไขเดียวกันทุกแผน พร้อมวิธีคำนวณและข้อจำกัดของข้อมูล รายงานนี้แสดงช่วงของตลาด ไม่จัดอันดับบริษัท

อ่านรายงาน

เบี้ยแต่ละแบบอยู่ประมาณไหน

ไม่ต้องกรอกอะไร ดูก่อนได้เลย — ตัวเลขจริงจากชุดตารางเบี้ยที่ De Team ใช้ ณ สิงหาคม 2569

เบี้ยรวมต่อปี ไม่มีความรับผิดส่วนแรก
20,230–29,134บาท/ปี
ประกันสุขภาพเหมาจ่าย
8 บริษัท ชาย 30 ปี แผนเหมาจ่ายวงเงิน 3–15 ล้าน

ถ้ายอมรับผิดชอบเอง 30,000 บาทแรก เหลือ 11,338–17,120 บาท/ปี — บริษัทเดียวกันถูกลง 20–61% แต่มีแค่ 6 จาก 8 บริษัทที่ขายแบบนี้

เบี้ยปีแรก ไม่มีความรับผิดส่วนแรก (2 บริษัท)
77,064–93,708บาท/ปี
ประกันสุขภาพเด็ก 0–10 ขวบ
7 บริษัท แรกเกิด

ปีแรกแพงที่สุด ถ้าเลือกส่วนแรก 30,000 เหลือ 37,664–55,253 บาท/ปี (5 บริษัท) และเบี้ยจะลดลง 16–60% เมื่อลูกโตพ้นช่วงเบี้ยแพง (ขั้นบันไดที่อายุ 4–11 ขวบ แล้วแต่แผน)

เบี้ยรวมต่อปี จ่าย 20 ปี
22,030–31,800บาท/ปี
ประกันชีวิตตลอดชีพ
7 บริษัท ชาย 35 ปี ทุน 1 ล้าน

ควักรวมทั้งหมด 446,000–636,000 บาท — คนข้างหลังได้คืน 1.57–2.24 เท่าของที่จ่ายไป — แผนที่คืนมากสุดให้มากกว่าแผนที่คืนน้อยสุดราว 43% ทั้งที่ทุนประกันเท่ากัน

ผลตอบแทนต่อปี (IRR)
2.03–3.01%
ประกันบำนาญ
7 บริษัท ชาย 35 ปี เบี้ยปีละ 100,000 รับตอน 60

จ่ายเบี้ยรวม 1,000,000–1,200,000 บาท ได้บำนาญคืนรวม 2.02–3.30 ล้านบาท และคุ้มทุนตอนอายุ 69–77 — ต่างกันถึง 8 ปีระหว่างแผน

เบี้ยรวมต่อปี สัญญาหลัก + โรคร้าย
4,694–8,740บาท/ปี
ประกันโรคร้ายแรง
7 บริษัท ชาย 35 ปี ทุน 1 ล้าน

ทุนเท่ากัน 1 ล้าน แต่วิธีจ่ายเงินคนละเรื่อง — เคลมได้สูงสุดรวมตั้งแต่ 1 ถึง 10 ล้านบาท และคุ้มครอง 35–108 โรค

ค่าบริการนายหน้า
฿0
เบี้ยเท่าซื้อตรงกับบริษัท
นายหน้าอิสระ ไม่สังกัดบริษัทไหน ใบอนุญาต คปภ. 2 ใบ

เบี้ยเท่าซื้อตรงกับบริษัททุกบาท ตามที่ คปภ. กำกับ — เรารับค่าตอบแทนจากบริษัทประกัน ไม่ใช่จากคุณ

ทุกตัวเลขคำนวณจากชุดตารางเบี้ยที่ De Team ใช้ ณ สิงหาคม 2569 รวบรวมและเผยแพร่โดย De Team — นายหน้าอิสระ ใบอนุญาต คปภ. 6703007215 (ประกันชีวิต) และ 6304009357 (ประกันวินาศภัย) · บริษัทปรับเบี้ยได้โดยไม่แจ้งล่วงหน้า เบี้ยจริงขึ้นกับผลการพิจารณารับประกัน · De Team ไม่จัดอันดับว่าบริษัทใดดีกว่ากัน — เลือกให้ตรงกับสิ่งที่คุณต้องการใช้จริง

เจาะลึกทีละคำถาม

คำถามที่คนถามบ่อยก่อนเลือก — อ่านคำตอบพร้อมตัวเลขจริง

ทุกบทความคำนวณจากชุดตารางเบี้ยเดียวกับตารางด้านบน ณ สิงหาคม 2569

อ่านต่อเรื่องที่เกี่ยวข้อง

ตัวเลขชุดเดียวกัน แยกตามคำถามที่คนถามบ่อย 11 เรื่อง

ต่างกันตรงไหน

ตัวเลขบนเว็บกับใบเสนอฉบับเต็ม

เว็บตอบคำถามว่า "ประมาณเท่าไหร่" ส่วนใบเสนอตอบว่า "คุ้มค่าจริงไหม" — ทั้งสองอย่างฟรีเหมือนกัน

ขั้นที่ 1

ตารางบนเว็บ

เปิดดูเองได้ทันที ไม่ต้องให้ข้อมูลใคร
  • เบี้ยรายปีตามอายุและเพศ เทียบข้ามบริษัทได้ทันที
  • เห็นว่าความรับผิดส่วนแรกช่วยลดเบี้ยได้เท่าไหร่
  • ปรับตัวเลขเล่นเองได้ไม่จำกัด ไม่มีใครรู้ว่าคุณกดอะไร
ขั้นที่ 2

ใบเสนอฉบับเต็ม

ทักมาขอ ได้ภายใน 1 วันทำการ
  • ความคุ้มครองรายหมวดครบ 14 หมวด — ค่าห้อง ICU ผ่าตัด คีโม ล้างไต OPD
  • เบี้ยสะสมถึงอายุ 85 และกราฟแนวโน้มเบี้ยตามอายุ
  • ข้อดี-ข้อสังเกตของแต่ละแผนเขียนกำกับไว้
  • ตรวจโดยคนก่อนส่งทุกใบ ไม่ใช่ระบบส่งอัตโนมัติ
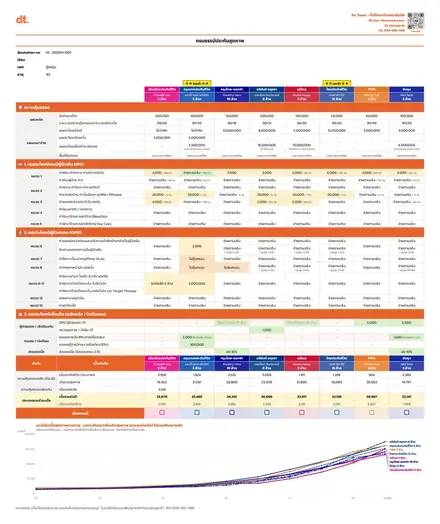
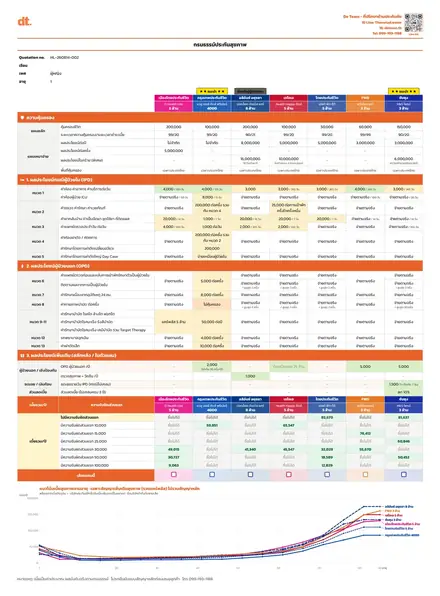
ตัวอย่างใบเทียบประกันสุขภาพที่ De Team ส่งให้ลูกค้า
ตัวอย่างใบเทียบประกันสุขภาพเด็กที่ De Team ส่งให้ลูกค้า
หน้าตาของใบเสนอฉบับเต็ม

อยากรู้ว่าละเอียดแค่ไหน เปิดดูของจริงได้เลย

นี่คือไฟล์ที่เราส่งให้ลูกค้าจริง ไม่ใช่ภาพโฆษณา — ข้อมูลส่วนตัวของลูกค้าเว้นว่างไว้ทุกใบ มีครบทั้ง 5 ประเภทให้เปิดดู

ดูใบเสนอตัวอย่างครบ 5 แบบ
ก่อนเริ่มกด

คำถามที่ถามกันบ่อยก่อนเปิดตารางเทียบเบี้ย

จำนวนบริษัทในคำตอบนับจากตารางจริงบนเว็บ ไม่ได้เขียนค้างไว้

เทียบเบี้ยประกันหลายบริษัทพร้อมกันในหน้าเดียว เริ่มตรงไหน
ได้ หน้านี้มี 5 ตารางให้เปิดดูเองได้ทันที – ประกันสุขภาพเหมาจ่าย · ประกันสุขภาพเด็ก 0–10 ขวบ · ประกันชีวิตตลอดชีพ · ประกันบำนาญ · ประกันโรคร้ายแรง แต่ละตารางกรอกแค่เพศกับอายุ แล้วเห็นเบี้ยของทุกบริษัทวางเรียงกันในหน้าจอเดียว เรียงและกรองเองได้ไม่จำกัด ถ้าถือใบเสนอจากตัวแทนอยู่แล้ว ส่งรูปมาให้เทียบเป็นตารางเดียวกันได้ที่หน้า มีใบเสนอราคาประกันอยู่แล้ว ส่งมาเทียบฟรี
ใช้เครื่องมือเทียบเบี้ยประกันต้องเสียเงินไหม
ไม่เสีย ทุกตารางในหน้านี้ใช้ฟรี ไม่มีเวอร์ชันเสียเงิน ไม่ต้องสมัครสมาชิก และไม่จำกัดจำนวนครั้งที่กด De Team เป็นนายหน้าประกันอิสระ ได้ค่าตอบแทนจากบริษัทประกันเมื่อมีการทำสัญญา ไม่ได้เก็บค่าบริการจากคนที่เข้ามาเปิดตาราง จะเปิดดูอย่างเดียวแล้วไปซื้อที่อื่นก็ได้
ต้องกรอกเบอร์โทรก่อนถึงจะดูเบี้ยได้ไหม
ไม่ต้อง กรอกแค่เพศกับอายุก็เห็นเบี้ยของทุกบริษัทในตารางนั้นทันที ไม่มีขั้นตอนขอเบอร์ ขออีเมล หรือขอเลขบัตรประชาชนก่อนดูตัวเลข เบอร์โทรจะจำเป็นก็ต่อเมื่อคุณอยากได้ใบเสนอฉบับเต็มที่คำนวณตามเงื่อนไขของตัวเอง ซึ่งเป็นคนละขั้นตอนกัน และบอกได้ว่าให้ตอบทางไลน์อย่างเดียว
เทียบได้กี่บริษัท แต่ละหมวดมีกี่เจ้า
นับตามตารางบนหน้านี้ – ประกันสุขภาพเหมาจ่าย 8 บริษัท · ประกันสุขภาพเด็ก 0–10 ขวบ 8 บริษัท · ประกันชีวิตตลอดชีพ 9 บริษัท · ประกันบำนาญ 9 บริษัท · ประกันโรคร้ายแรง 7 บริษัท จำนวนไม่เท่ากันเพราะแต่ละบริษัทไม่ได้ขายครบทุกหมวด และบางแผนมีเงื่อนไขอายุรับที่ตัดบางเจ้าออกไปเอง ตารางจะแสดงเฉพาะแผนที่ขายจริงกับเงื่อนไขที่คุณกรอก
เบี้ยที่แสดงในตารางเทียบ เอามาจากไหน
มาจากชุดตารางเบี้ยฉบับจริงของแต่ละบริษัทที่ De Team ใช้ ณ สิงหาคม 2569 ไม่ใช่ตัวเลขประมาณหรือค่าเฉลี่ยจากที่อื่น ทุกหน้ากำกับเดือนของตารางไว้เสมอ เพราะตัวเลขจะเปลี่ยนเมื่อตารางเปลี่ยน บริษัทปรับเบี้ยได้โดยไม่แจ้งล่วงหน้า และเบี้ยจริงขึ้นกับผลการพิจารณารับประกัน De Team ไม่จัดอันดับว่าบริษัทใดดีกว่ากัน หน้าที่คือวางตัวเลขให้ครบและตรงเงื่อนไขเดียวกัน
ทำประกันสุขภาพให้ทั้งบ้าน 4 คน ต้องเตรียมเงินปีละเท่าไหร่
ตัวอย่างครอบครัวพ่อ 40 ปี แม่ 38 ปี ลูก 10 ขวบและ 8 ขวบ ที่แผนเหมาจ่าย แบบลูกไม่มีความรับผิดส่วนแรก เบี้ยรวมทั้งบ้านอยู่ที่ 111,370–167,746 บาทต่อปี ค่ากลาง 134,346 บาท ช่วงกว้างขนาดนี้เพราะแต่ละคนเลือกบริษัทได้อิสระ และเบี้ยของลูกสองคนขยับตามอายุคนละทาง · ดูแยกรายคนว่าใครใช้งบเท่าไหร่ที่ เบี้ยประกันสุขภาพครอบครัว 4 คน ปีละเท่าไหร่ · คิดจากชุดตารางเบี้ยที่ De Team ใช้ ณ สิงหาคม 2569
อยากได้วงเงินเหมาจ่าย 5 ล้านขึ้นไป เบี้ยประมาณเท่าไหร่
ผู้ชายอายุ 35 ปี แผนที่ให้วงเงินค่ารักษา 5–15 ล้านบาท อยู่ที่ 21,150–24,821 บาทต่อปี · แต่ถ้าบังคับให้ทุกแผนเทียบกันที่วงเงินเท่ากันหมดที่ 15 ล้าน ช่วงจะกว้างขึ้นเป็น 21,150–47,155 บาทต่อปี เพราะบางแผนต้องขยับขึ้นไปอีกระดับความคุ้มครองถึงจะให้วงเงินเท่านั้นได้ · ดูรายแผนที่ ประกันสุขภาพวงเงิน 5 ล้านขึ้นไป เบี้ยเท่าไหร่ · คิดจากชุดตารางเบี้ยที่ De Team ใช้ ณ สิงหาคม 2569
อายุอื่นเบี้ยปีละเท่าไหร่ แผนเหมาจ่ายที่วงเงิน 5 ล้านขึ้นไป ไม่มีความรับผิดส่วนแรก หน่วยบาทต่อปี
อายุ ชาย หญิง
25 ปี 18,831–21,940 20,458–25,300
35 ปี 21,150–24,821 23,886–29,838
45 ปี 24,854–33,571 27,345–36,670
55 ปี 37,422–49,543 38,981–50,330
65 ปี 57,589–95,070 56,732–89,970

ช่วงต่ำสุด–สูงสุดของ 6 แผน ที่ขายจริงในอายุนั้น ไม่ได้เรียงว่าบริษัทไหนเหนือกว่ากัน ณ สิงหาคม 2569

เบี้ยประกันสุขภาพเด็กแพงกว่าผู้ใหญ่จริงไหม
ช่วงแรกเกิดแพงกว่าจริง — เด็กแรกเกิดแบบไม่มีความรับผิดส่วนแรกอยู่ที่ 81,623–93,650 บาทต่อปี ขณะที่ผู้ชายอายุ 35 ปี แผนเหมาจ่ายวงเงิน 3–15 ล้านอยู่ที่ 21,150–30,405 บาทต่อปี · แต่เบี้ยเด็กลดลงตามอายุที่เพิ่มขึ้น พอถึง 10 ขวบเหลือ 38–59% ของเบี้ยตอนแรกเกิด ซึ่งกลับทางกับแผนผู้ใหญ่ที่เบี้ยเพิ่มขึ้นตามอายุ · ดูเบี้ยรายอายุครบทุกปีที่ เปรียบเทียบประกันสุขภาพเด็ก แรกเกิด–10 ขวบ และแยกตามระดับความรับผิดส่วนแรกที่ ประกันสุขภาพลูกแรกเกิด แต่ละระดับความรับผิดส่วนแรก · คิดจากชุดตารางเบี้ยที่ De Team ใช้ ณ สิงหาคม 2569
ทำประกันสุขภาพ ต้องตรวจสุขภาพก่อนไหม
ส่วนใหญ่ไม่ต้องตรวจ ใช้การแถลงสุขภาพตามจริงในใบคำขอแทน · บริษัทจะขอตรวจเพิ่มเป็นรายกรณี เช่น ทุนประกันสูง อายุมาก หรือมีประวัติที่ต้องดูเพิ่ม · จุดที่สำคัญกว่าการตรวจคือการแถลงให้ตรง เพราะโรคที่ยังรักษาหรือกินยาอยู่ ณ วันสมัคร ไม่ได้รับความคุ้มครองอยู่แล้ว การไม่แถลงจึงไม่ได้ทำให้คุ้มครอง แต่ทำให้มีปัญหาตอนเคลมแทน
เคลมประกันสุขภาพ ต้องสำรองจ่ายเองก่อนไหม
ขึ้นกับว่าเข้าโรงพยาบาลไหน — โรงพยาบาลคู่สัญญาของบริษัทนั้น ยื่นบัตรได้เลย ไม่ต้องสำรองจ่าย ระบบจะเรียกเก็บกันเองระหว่างโรงพยาบาลกับบริษัท · โรงพยาบาลนอกเครือข่ายต้องจ่ายไปก่อน แล้วนำใบเสร็จตัวจริงกับใบรับรองแพทย์มาเบิกคืน · รายชื่อโรงพยาบาลคู่สัญญาต่างกันตามบริษัทและเปลี่ยนได้ตลอด ถ้ามีโรงพยาบาลที่ใช้ประจำอยู่แล้ว ควรเช็คก่อนเลือกแผน ไม่ใช่เช็คตอนจะเข้ารักษา
ความรับผิดส่วนแรก หักต่อครั้งหรือต่อปี
ต่างกันตามแผน บางแผนหักเป็นยอดรวมต่อปีกรมธรรม์ บางแผนหักทุกครั้งที่เข้ารักษา และบางแผนใช้เฉพาะบางหมวดค่ารักษา · ตัวเลขที่จ่ายจริงต่างกันมากทั้งที่ตัวเลขบนกระดาษเท่ากัน เช่น ส่วนแรก 30,000 แบบต่อปี ถ้าเข้ารักษา 3 ครั้งในปีเดียวจ่ายเองรวม 30,000 แต่ถ้าเป็นแบบต่อครั้ง จำนวนที่จ่ายเองจะเดินตามจำนวนครั้งที่เข้ารักษา · ระดับที่มีให้เลือกในตารางนี้คือ 20,000 / 25,000 / 30,000 / 50,000 / 100,000 บาท และแบบไม่มีความรับผิดส่วนแรก · ก่อนตัดสินใจต้องอ่านว่าแผนนั้นเป็นแบบไหน ไม่ใช่ดูแค่ตัวเลข
อาชีพมีผลกับเบี้ยประกันสุขภาพไหม
มีครับ — บริษัทจัดกลุ่มความเสี่ยงตามชั้นอาชีพ 1 ถึง 4 ยิ่งชั้นสูงยิ่งเสี่ยง เบี้ยจึงสูงขึ้นหรือบางแผนรับไม่ได้ · เบี้ยทุกตัวในตารางเปรียบเทียบของเราล็อกที่ชั้นอาชีพ 1–2 ซึ่งเป็นงานที่ความเสี่ยงต่ำ เช่น งานออฟฟิศ · ถ้าอาชีพอยู่ชั้น 3 ขึ้นไป ตัวเลขที่เห็นจะไม่ใช่เบี้ยของท่าน ตัวอย่างที่เห็นชัดคือสัญญาเพิ่มเติมผู้ป่วยนอกของบางบริษัทคิดเพิ่มอีก 30% สำหรับชั้นอาชีพ 3 · แจ้งอาชีพจริงมาก่อนเสมอ จะได้ไม่ต้องแก้ตัวเลขทีหลัง
ถูกปฏิเสธเคลม อ้างว่าปกปิดข้อมูลสุขภาพ ทำอย่างไร
ทำ 4 ขั้น · 1. ขอหนังสือปฏิเสธที่ระบุเหตุผลเป็นลายลักษณ์อักษร ว่าบริษัทพบประวัติอะไร ที่โรงพยาบาลไหน ปีไหน — บริษัทต้องอ้างจากเอกสาร ไม่ใช่จากการคาดเดา · 2. เทียบกับที่เราแถลงไว้ ถ้าไม่เคยรักษาโรคนั้น หรือหมอไม่เคยแจ้งว่าผิดปกติ ให้โต้แย้งกลับเป็นลายลักษณ์อักษรพร้อมหลักฐาน และขอประวัติจากโรงพยาบาลที่ถูกอ้างถึงมาดูเอง · 3. ถ้าคำปฏิเสธไม่สมเหตุสมผล ร้องเรียนได้ที่ คปภ. สายด่วน 1186 ซึ่งเป็นหน่วยงานกำกับที่รับเรื่องพิพาทระหว่างผู้เอาประกันกับบริษัทโดยตรง · 4. ลูกค้าของเราไม่ต้องทำเอง — นายหน้าช่วยรวบรวมเอกสาร โต้แย้ง และประสานกับบริษัทให้ในฐานะผู้ดูแลกรมธรรม์ นี่คือความต่างของการซื้อผ่านนายหน้าที่มีใบอนุญาตกับการซื้อแล้วผู้ขายหายไป · ป้องกันตั้งแต่วันสมัคร: แถลงให้ครบ 3 อย่าง โรค โรงพยาบาล ปีที่รักษา และแนบผลตรวจสุขภาพที่มี (ดู แถลงสุขภาพต้องบอกอะไรบ้าง) · กรณีที่กรมธรรม์ยังใหม่ บริษัทมักตรวจสอบประวัติละเอียดกว่า จึงยิ่งต้องแถลงครบ · ติดต่อทีมได้ที่ ช่องทางติดต่อ
มีประกันกลุ่มหรือประกันสังคมอยู่แล้ว ซื้อแบบมีความรับผิดส่วนแรกแล้วให้ของเดิมจ่ายส่วนแรกแทนได้ไหม
ได้ และเป็นวิธีที่คนมีสวัสดิการอยู่แล้วใช้กันมากที่สุด — ประกันกลุ่มของบริษัท ประกันสังคม หรือกรมธรรม์เล่มเดิม ใช้จ่ายค่ารักษาส่วนแรกได้ทั้งหมด ส่วนที่เกินจึงมาเข้าแผนเหมาจ่ายเล่มใหม่ · ตอนเข้าโรงพยาบาลแจ้งว่ามีสิทธิสองทาง แล้วระบุว่าใช้อันไหนก่อน โรงพยาบาลคู่สัญญาประสานให้ได้ · ผลคือเบี้ยเล่มใหม่ถูกลงชัดเจนเพราะเลือกความรับผิดส่วนแรกได้ตั้งแต่ 20,000 บาท (ดูตัวเลขจริงที่ ความรับผิดส่วนแรก 30,000 เบี้ยลดลงเท่าไหร่) · จุดที่ต้องดูก่อนเลือกแผนคือหักต่อปีหรือต่อครั้ง — แบบหักต่อปีทำงานร่วมกับสวัสดิการเดิมได้ราบรื่นกว่า เพราะจ่ายเองครบยอดครั้งเดียวแล้วส่วนที่เหลือของปีเป็นของประกันทั้งหมด · เรื่องนี้ขึ้นกับแผน ไม่ใช่บริษัท — บริษัทเดียวกันอาจมีทั้งแผนที่หักต่อครั้งและแผนที่หักต่อปี (ที่พบบ่อยคือแผนวงเงินต่ำหักต่อครั้ง แผนวงเงินสูงหักต่อปี) จึงต้องอ่านเงื่อนไขของแผนที่เลือกจริง ในตารางเปรียบเทียบ 8 บริษัทของเรา ทีมงานตรวจให้ได้ทุกแผน · อ่านความต่างที่ ความรับผิดส่วนแรก หักต่อครั้งหรือต่อปี · ข้อควรระวัง: สวัสดิการบริษัทหายไปเมื่อลาออกหรือเกษียณ ถึงตอนนั้นค่อยขอลดความรับผิดส่วนแรกลง ซึ่งมีเงื่อนไข ดู ลดความรับผิดส่วนแรกทีหลังได้ไหม
ซื้อแบบมีความรับผิดส่วนแรกไว้ก่อน แล้วภายหลังขอลดหรือยกเลิกได้ไหม ต้องแถลงสุขภาพใหม่ไหม
ทิศทางเดียวที่ทำได้ง่ายคือ “ลดความคุ้มครอง” — เพิ่มความรับผิดส่วนแรกหรือลดวงเงินเพื่อให้เบี้ยถูกลงตอนอายุมาก โดยทั่วไปทำเรื่องได้โดยไม่ต้องแถลงสุขภาพใหม่ เพราะบริษัทรับความเสี่ยงน้อยลง · ทิศทางตรงข้าม “เพิ่มความคุ้มครอง” เช่น ขอลดความรับผิดส่วนแรกจาก 30,000 เหลือ 0 บริษัทถือเป็นการรับความเสี่ยงเพิ่ม จึงต้องแถลงสุขภาพเพิ่มเติมและพิจารณาใหม่ ถ้าตอนนั้นมีโรคเกิดขึ้นแล้ว อาจถูกยกเว้นโรคนั้นในส่วนที่เพิ่ม — ทุกบริษัทในตารางมีนโยบายใกล้เคียงกัน · ความหมายในทางปฏิบัติ: ถ้าคาดว่าจะต้องพึ่งเล่มนี้เป็นหลักหลังเกษียณ ให้เลือกระดับความรับผิดส่วนแรกที่รับได้ในวันนั้น ตั้งแต่วันนี้ ไม่ใช่เลือกสูงสุดเพื่อเบี้ยถูกแล้วหวังลดทีหลัง · ระดับที่มีให้เลือกในตารางคือ 20,000 / 25,000 / 30,000 / 50,000 / 100,000 บาท และแบบไม่มีความรับผิดส่วนแรก · ใช้ร่วมกับสวัสดิการเดิมอย่างไร ดู ให้ประกันกลุ่มจ่ายส่วนแรกแทนได้ไหม

เริ่มยังไงดี

อยากลองกดดูเองก่อน

เลือกตารางที่ตรงกับเรื่องที่สนใจแล้วกดเข้าไปเล่นได้เลย ไม่ต้องกรอกเบอร์ ไม่ต้องสมัครสมาชิก

เริ่มที่ตารางสุขภาพ

อยากให้เราเทียบให้

บอกอายุกับงบมา เดี๋ยวเราทำใบเทียบฉบับเต็มส่งให้ภายใน 1 วันทำการ ยังไม่ต้องให้เบอร์โทรถ้ายังไม่พร้อม

ขอใบเสนอฉบับเต็ม
ทักไลน์ Facebook โทร